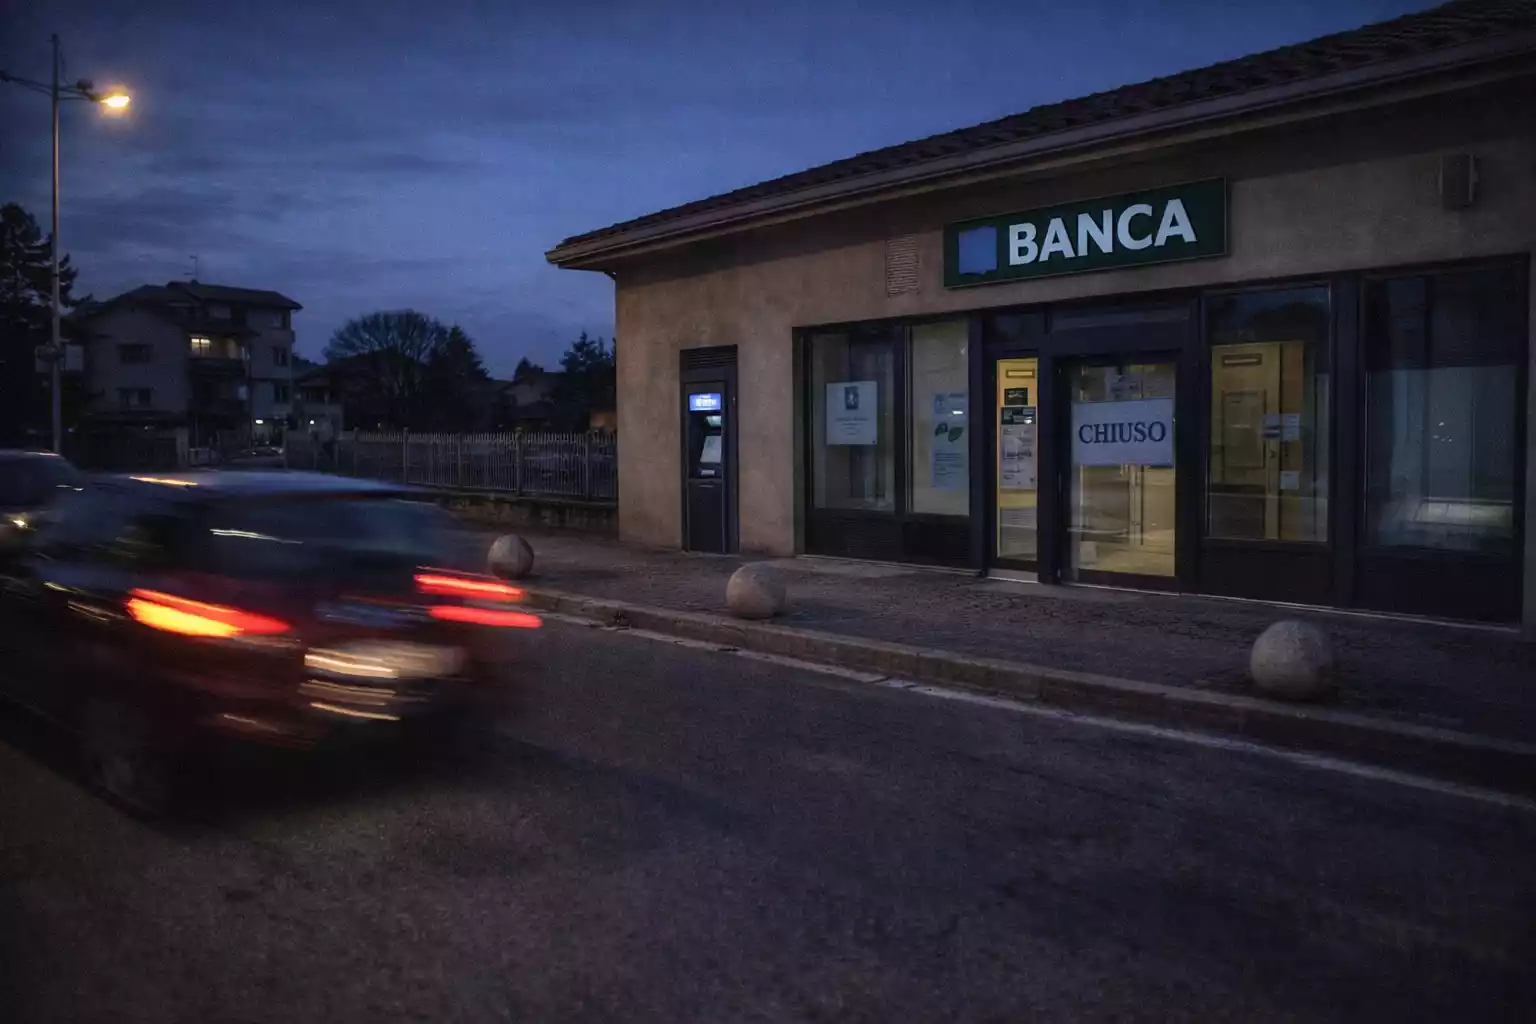
In Toscana si registra un calo del 38% degli sportelli bancari in un decennio, lasciando 31 comuni senza alcun servizio. Il rapporto Irpet evidenzia un rischio diffuso, soprattutto nei piccoli centri e nelle aree interne.
Cala l'offerta di servizi bancari in Toscana
Tra il 2015 e il 2025, la Toscana ha visto una drastica riduzione degli sportelli bancari. Il numero è sceso da 2.265 a 1.410 unità. Questo rappresenta un calo del 38% in soli dieci anni. La diminuzione ha un impatto diretto sulla popolazione e sulle attività economiche.
Contemporaneamente, i comuni che non dispongono di alcun sportello bancario sono aumentati. Si è passati da 12 a 31 comuni privi di questo servizio essenziale. Parallelamente, i centri con un solo sportello sono cresciuti, passando da 39 a 58.
Questi dati emergono da un'analisi approfondita condotta dall'Irpet. Il rapporto si intitola "La rarefazione dei servizi bancari in Toscana - Un indice di rischio comunale". L'indagine è stata commissionata dalla Regione Toscana. Fa parte delle attività dell'Osservatorio regionale dedicato al tema.
Indice di rischio comunale e aree critiche
Il rapporto Irpet ha sviluppato un indice specifico per valutare il rischio nei singoli comuni. Questo indice considera tre fattori fondamentali. Innanzitutto, la disponibilità di sportelli fisici e servizi alternativi. Poi, l'intensità dell'offerta bancaria in relazione alla domanda locale di famiglie e imprese. Infine, la vulnerabilità demografica del territorio.
I risultati indicano che 109 comuni su 273 totali si trovano in fasce critiche. Questo dato corrisponde al 40% del totale dei comuni toscani. Nonostante rappresentino una minoranza della popolazione regionale (11,7%), queste aree incidono significativamente sull'economia locale. Riguardano il 9,1% delle imprese e l'8,2% degli addetti.
Le criticità maggiori si concentrano in alcune province. In particolare, le aree di Massa-Carrara, Lucca e Pistoia mostrano le maggiori difficoltà. Il rischio è elevato sia per i piccoli comuni situati nelle zone interne, sia per centri di dimensioni medie o con vocazione produttiva. In questi ultimi, pur essendo presente un'offerta bancaria, questa risulta insufficiente rispetto alle necessità.
Proposte per garantire l'accesso ai servizi
Per affrontare questa crescente problematica, l'Irpet suggerisce diverse soluzioni. Tra queste, l'introduzione di sportelli bancari periodici o itineranti. Si propone anche la creazione di presidi condivisi tra diverse banche. Un'altra opzione è la stipula di convenzioni con gli uffici postali per offrire servizi bancari di base.
L'ente raccomanda inoltre iniziative mirate di educazione finanziaria e digitale. È fondamentale fornire assistenza agli utenti più fragili. Infine, si suggerisce un rafforzamento mirato della rete bancaria nelle aree produttive che risultano attualmente sottoservite. L'obiettivo non è ripristinare la presenza capillare di sportelli ovunque, ma assicurare un livello minimo di accesso ai servizi bancari essenziali.
Nicola Sciclone, direttore dell'Irpet, sottolinea la necessità di risposte differenziate. «Abbiamo bisogno di mettere in campo risposte diversificate a seconda della natura e dell'intensità del fenomeno, ma anche della tipologia dei soggetti coinvolti», ha affermato. Le soluzioni devono adattarsi alle specificità di ogni territorio e delle sue comunità.