L'economia umbra mostra segnali positivi nel primo semestre 2026 con crescita di PIL, occupazione e turismo. Tuttavia, l'industria e il potere d'acquisto delle famiglie rimangono deboli, mentre l'inflazione accelera.
PIL e occupazione in rialzo in Umbria
Il prodotto interno lordo (PIL) dell'Umbria ha registrato un incremento dello 0,8% nel primo semestre del 2026. Questo dato si allinea con la media del centro Italia e si posiziona leggermente al di sotto della media nazionale dello 0,9%. Il mercato del lavoro regionale continua a mostrare dinamismo. Gli occupati sono aumentati del 2,9%, superando nettamente il dato italiano dello 0,6%.
L'incremento occupazionale è stato particolarmente significativo per le donne, con un aumento del 6%, e per i lavoratori autonomi, che hanno visto una crescita del 5%. Il tasso di occupazione in Umbria si attesta al 69,8%, mentre il tasso di attività raggiunge il 73,7%. Questi valori sono superiori alle medie nazionali, rispettivamente del 63% e del 66,3%.
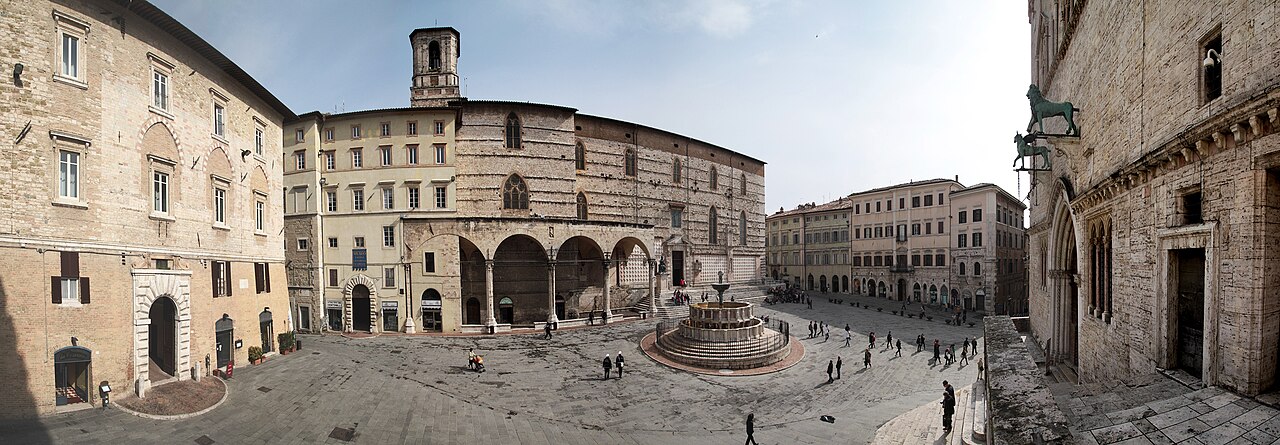
La disoccupazione in regione rimane stabile al 5%, un dato inferiore alla media italiana del 5,6%. Tuttavia, dopo un periodo di tre anni, si osserva un ritorno all'aumento del numero di persone in cerca di impiego. Questo quadro emerge dal report presentato nella sede di Perugia della Banca d'Italia.
Turismo in forte espansione e segnali dall'aeroporto
Il settore turistico in Umbria ha registrato una crescita notevole. Le presenze turistiche sono aumentate del 7,1%, un valore doppio rispetto alla media nazionale del 3,1%. Questa espansione è stata distribuita su tutto il territorio regionale, con un impatto maggiore sui turisti italiani, che hanno segnato un +11,1%, e sulle strutture extralberghiere, con un +8,7%.
La crescita del turismo è stata particolarmente intensa nel primo trimestre dell'anno. Questo periodo ha coinciso con eventi significativi, come l'ostensione delle spoglie di San Francesco, che ha attratto numerosi visitatori. L'aeroporto regionale ha anch'esso mostrato segnali positivi, con un aumento del 5,2% dei passeggeri tra gennaio e agosto.
Questi dati confermano la crescente attrattività dell'Umbria come destinazione turistica. La regione sta beneficiando di una combinazione di eventi culturali, offerta ricettiva diversificata e un'immagine turistica in rafforzamento. La Banca d'Italia sottolinea come questo settore possa rappresentare un motore importante per l'economia locale.
Industria in difficoltà, ma settori specifici trainano
L'attività industriale in Umbria ha mostrato segnali di debolezza nel primo semestre del 2026. Diversi fattori hanno contribuito a frenare il settore, tra cui i costi legati alle tensioni geopolitiche internazionali e la fragilità delle piccole e medie imprese. Anche i comparti tessile e metalmeccanico hanno risentito di questa congiuntura sfavorevole.
Tuttavia, emergono segnali più incoraggianti da parte delle aziende di maggiori dimensioni e dal settore aerospaziale. Queste realtà sembrano più resilienti alle sfide del mercato e stanno contribuendo a sostenere l'occupazione e l'export regionale. L'incertezza generale continua a influenzare negativamente le decisioni di investimento delle imprese.
Il 35% delle imprese umbre ha segnalato un fatturato stabile. Il saldo tra le risposte in aumento e in diminuzione per il fatturato è peggiorato di 2,2 punti percentuali. L'export, pur in lieve ripresa con un +0,6%, è stato trainato principalmente dai settori dell'abbigliamento e dei metalli, dimostrando una certa specializzazione dell'offerta regionale sui mercati esteri.
Edilizia in crescita, PNRR e ricostruzione post-sisma
Il settore edilizio in Umbria continua a mostrare una traiettoria di crescita, sostenuta in modo significativo dagli investimenti pubblici. Gli investimenti da parte degli enti locali sono aumentati del 9,1%, seguendo il trend positivo del 12% registrato nel 2025. Questo impulso è in parte legato all'attuazione del Piano Nazionale di Ripresa e Resilienza (PNRR).
I pagamenti relativi al PNRR hanno raggiunto il 63% degli stanziamenti previsti, indicando un avanzamento concreto nell'utilizzo dei fondi europei per lo sviluppo del territorio. Parallelamente, la ricostruzione post-sisma sta proseguendo con risorse significative. Nei dodici mesi fino a maggio 2026, sono stati erogati 285 milioni di euro per la ricostruzione, rispetto ai 163 milioni del periodo precedente.
Le compravendite di abitazioni hanno registrato un aumento del 2,1% nel semestre. Questo dato, sebbene positivo, rappresenta un rallentamento rispetto al +14,7% del primo semestre del 2025. Le ore lavorate nel settore edile, tuttavia, rimangono in calo dell'1%, un dato peggiore rispetto alla media nazionale dello 0,3%.
Inflazione e potere d'acquisto sotto pressione
L'inflazione rappresenta una delle principali preoccupazioni per le famiglie umbre. I prezzi sono saliti al 4,2%, un incremento significativo rispetto al 2,6% della rilevazione precedente. Questo aumento dei prezzi sta erodendo il potere d'acquisto dei cittadini.
Il reddito disponibile delle famiglie è aumentato del 3,2% in termini nominali. Tuttavia, in termini reali, la crescita è stata solo dello 0,9%, leggermente superiore alla media nazionale dello 0,7%. Nel secondo trimestre del 2026, il dato reale ha addirittura registrato una contrazione dello 0,2%. I rincari dei trasporti, dell'abitazione e delle utenze hanno inciso pesantemente sul bilancio familiare.
Nonostante queste pressioni, i consumi delle famiglie hanno mostrato una lieve crescita dell'1,2%, posizionandosi appena sopra l'1,1% della media italiana. Questo suggerisce una certa resilienza della domanda interna, nonostante le difficoltà economiche.
Credito alle imprese e alle famiglie: segnali contrastanti
Il settore del credito mostra segnali contrastanti. I prestiti alle imprese sono tornati a crescere, registrando un aumento del 4,2% a giugno. Questa ripresa è guidata dalle imprese medio-grandi, che hanno visto un incremento del 6,4%, mentre le piccole imprese hanno subito una contrazione del 5,2%.
I finanziamenti alla manifattura sono aumentati del 6,9%, mentre quelli ai servizi hanno segnato un +3,3% e alle costruzioni un +1,2%. Il tasso di deterioramento del credito è sceso all'1,4%, indicando una minore incidenza di crediti in sofferenza. Questo dato è positivo per la stabilità del sistema bancario regionale.
I prestiti alle famiglie sono cresciuti del 2,9%. I mutui per l'acquisto di abitazioni hanno contribuito con 1,5 punti percentuali, mentre il credito al consumo ha aggiunto 1,7 punti. Questo indica una domanda sostenuta di credito sia per investimenti immobiliari che per acquisti di beni e servizi, nonostante le pressioni inflazionistiche.