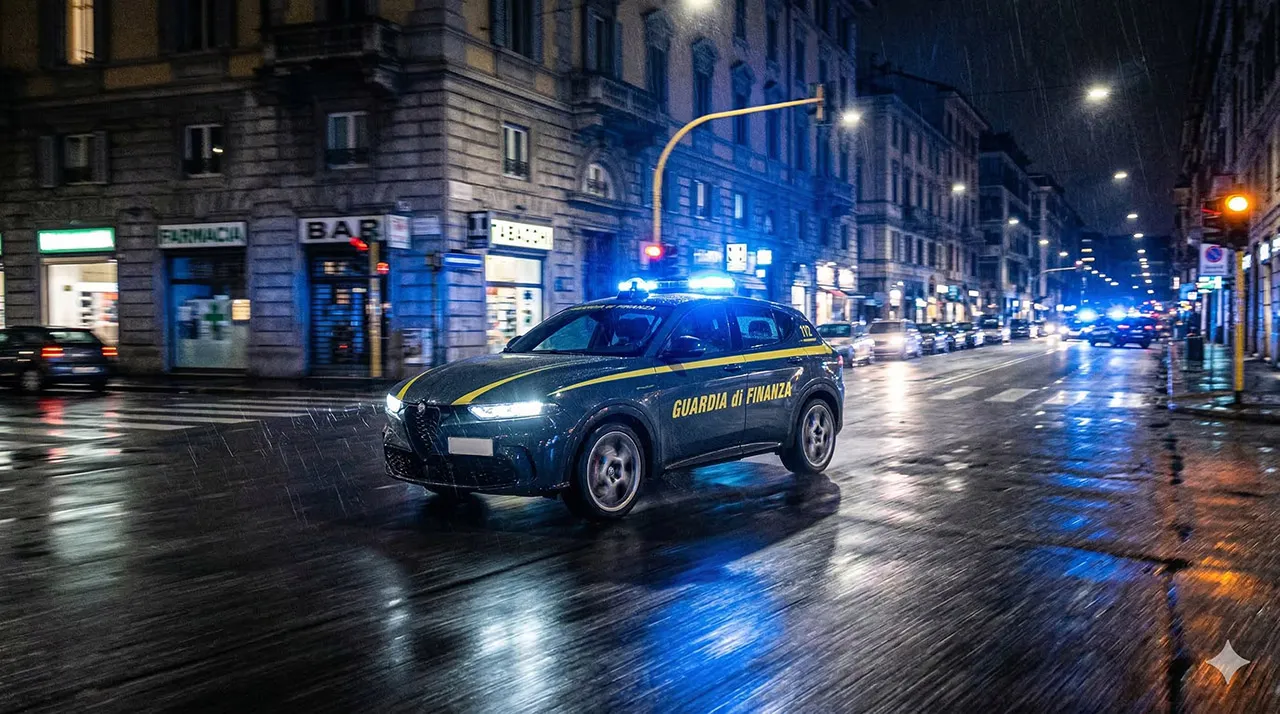
La Guardia di Finanza di Bologna ha scoperto una finta residenza a Malta di un noto giocatore di poker. L'uomo è accusato di aver evaso oltre 1,3 milioni di euro di tasse sui profitti.
Nuovi guai fiscali per giocatore di poker
Nuovi problemi legali sono emersi per un affermato professionista del poker. Le indagini delle Fiamme Gialle di Bologna hanno portato alla luce una presunta evasione fiscale. L'atleta, già oggetto di precedenti controlli, è finito nuovamente nel mirino del fisco italiano. La sua trasferta a Malta, iniziata nel 2023, si è rivelata una mossa strategica per eludere le imposte.
L'iscrizione all'Anagrafe degli italiani residenti all'estero (Aire) non è stata sufficiente a ingannare gli investigatori. Le prove raccolte suggeriscono che il trasferimento della residenza fosse puramente fittizio. L'obiettivo principale sembra essere stato quello di sottrarre al fisco italiano i guadagni derivanti dalla sua attività sportiva. Questa attività viene svolta in modo abituale e professionale.
La Guardia di Finanza ha raccolto elementi significativi che confermano la permanenza del giocatore in Italia. Nonostante la residenza dichiarata all'estero, l'uomo continuava a disporre di un'abitazione stabile nell'hinterland bolognese. I legami familiari e le attività economiche sono rimasti saldamente ancorati sul territorio nazionale. Questo ha reso la sua presenza in Italia continuativa.
Accertamenti fiscali e recupero evasione
Le indagini hanno messo in luce flussi di denaro consistenti. Rapporti bancari nazionali venivano alimentati da continui versamenti provenienti dall'estero. Questo schema suggerisce una gestione finanziaria volta a mascherare l'effettiva residenza fiscale. I tabulati telefonici acquisiti durante le investigazioni hanno ulteriormente rafforzato questa ipotesi. Hanno confermato la presenza del giocatore in Italia per la maggior parte dell'anno.
La legge italiana prevede che la residenza fiscale sia stabilita nel territorio dello Stato se si superano i 183 giorni di permanenza. Nel caso specifico, questo limite è stato ampiamente oltrepassato. Di conseguenza, il giocatore è stato considerato fiscalmente residente in Italia. Ciò implica l'obbligo di dichiarare tutti i redditi percepiti nel nostro Paese. La normativa fiscale è chiara su questo punto.
L'esito delle attività investigative ha permesso un significativo recupero fiscale. Sono stati portati a tassazione vincite per un valore superiore a 1,3 milioni di euro. Questi proventi erano stati conseguiti in case da gioco situate al di fuori dell'Unione Europea. La mancata dichiarazione di tali somme costituiva una grave violazione tributaria. Le autorità hanno agito con rigore.
Denuncia per omessa dichiarazione dei redditi
Oltre al recupero delle imposte evase, le conseguenze per il giocatore di poker non si fermano qui. Le autorità hanno ritenuto opportuno segnalare il caso alla Procura di Bologna. L'uomo è stato denunciato per il reato di omessa dichiarazione dei redditi. Questa accusa comporta ulteriori implicazioni legali e potenziali sanzioni penali. La gravità dei fatti è innegabile.
La vicenda solleva interrogativi sull'effettiva residenza fiscale di atleti e professionisti che operano a livello internazionale. La tendenza a trasferire la residenza in paesi con regimi fiscali più favorevoli è nota. Tuttavia, le autorità fiscali sono sempre più attente a verificare la genuinità di tali trasferimenti. L'obiettivo è contrastare l'evasione e garantire equità fiscale.
La Guardia di Finanza conferma il proprio impegno nel contrasto all'evasione fiscale, anche nei confronti di soggetti con elevata capacità contributiva. L'operazione di Bologna dimostra la capacità di intervento delle forze dell'ordine. Vengono utilizzate tecniche investigative avanzate per scovare irregolarità. La collaborazione internazionale, seppur indiretta in questo caso, è fondamentale.
Contesto normativo e precedenti
La normativa italiana in materia di residenza fiscale è disciplinata principalmente dall'articolo 2 del Testo Unico delle Imposte sui Redditi (TUIR). Questo articolo stabilisce i criteri per determinare la residenza fiscale delle persone fisiche. Tra questi criteri figurano l'iscrizione all'anagrafe, il domicilio e la dimora abituale. Nel caso in esame, la dimora abituale in Italia è stata considerata determinante.
La giurisprudenza italiana ha più volte affrontato casi simili. Spesso, i tribunali hanno confermato la residenza fiscale in Italia anche in presenza di dichiarazioni di residenza all'estero. Questo avviene quando è dimostrato che il centro degli affari e degli interessi vitali del contribuente rimane sul territorio nazionale. La sostanza prevale sulla forma.
Precedenti episodi di evasione fiscale legati al trasferimento di residenza all'estero da parte di sportivi o personaggi pubblici sono già noti. Questi casi hanno spesso portato a lunghe battaglie legali. Le autorità fiscali hanno intensificato i controlli per prevenire tali fenomeni. L'obiettivo è tutelare le entrate dello Stato e garantire un sistema fiscale equo per tutti i cittadini.
L'attività del giocatore di poker, sebbene svolta a livello internazionale, è stata ricondotta alla sua effettiva base operativa in Italia. La sua partecipazione a tornei e la gestione dei suoi guadagni sembrano essere rimaste strettamente legate al territorio bolognese. Questo ha reso la sua posizione fiscale in Italia ineludibile. La Guardia di Finanza ha agito con precisione.
La vicenda sottolinea l'importanza di una corretta e trasparente dichiarazione dei redditi. Anche per chi opera in settori non tradizionali come il poker professionistico. Le conseguenze di una dichiarazione mendace possono essere severe. Sia sul piano economico che su quello penale. Le autorità invitano alla massima regolarità.
Le indagini proseguiranno per accertare eventuali ulteriori profili di irregolarità. La Guardia di Finanza di Bologna è impegnata a garantire la legalità fiscale. L'azione di contrasto all'evasione fiscale rimane una priorità strategica. Soprattutto in un contesto economico che richiede il massimo contributo da parte di tutti.